
thứ tư, 25/05/2022
Snowflake có thể tăng giá sau khi đã qua giai đoạn giảm mạnh
Snowflake sẽ công bố kết quả báo cáo tài chính vào ngày thứ Tư, giúp các nhà đầu tư có cái nhìn mới mẻ hơn sau khi công ty này giảm 67% giá trị kể từ tháng 11/2021 giữa làn sóng lao dốc của khối công nghệ.

Công ty phần mềm lưu trữ dữ liệu đám mây này chính là loại cổ phiếu mà nhiều nhà đầu tư đang tránh xa, với đặc tính tăng trưởng nhanh, nhưng có mức định giá quá đắt đỏ và lợi nhuận lại vô cùng thấp.
Snowflake (SNOW, –6,64%) lên sàn chứng khoán vào tháng 09/2020 với giá 120 USD một cổ phiếu, tăng gấp đôi trong phiên giao dịch đầu tiên và vào mùa thu năm ngoái đã có lúc ngắn ngủi đạt đỉnh 400 USD. Vào hôm thứ Ba, ngay trước sự kiện báo cáo kết quả kinh doanh cho quý tài chính tính đến tháng 4, cổ phiếu SNOW đã giảm thêm 6% trong bối cảnh cổ phiếu công nghệ bị bán tháo trên diện rộng, xuống còn 130,63 USD, gần như hoàn thành một chu kỳ tuần hoàn để quay trở lại mức giá IPO.
Giá cổ phiếu này đã giảm một nửa kể từ đợt BCTC gần nhất của công ty vào đầu tháng 3. Kết quả báo cáo đó đã không được giới đầu tư “tiếp thu” nồng nhiệt tí nào, một phần là do công ty đề ra chỉ tiêu thấp hơn mong đợi. Mà điều này cũng phản ánh một phần tác động từ việc thay đổi chính sách đến mô hình doanh thu tiêu dùng “không giống ai” của công ty, theo đó khách hàng sẽ phải trả tiền cho thời gian mà họ sử dụng dịch vụ, không hơn không kém.
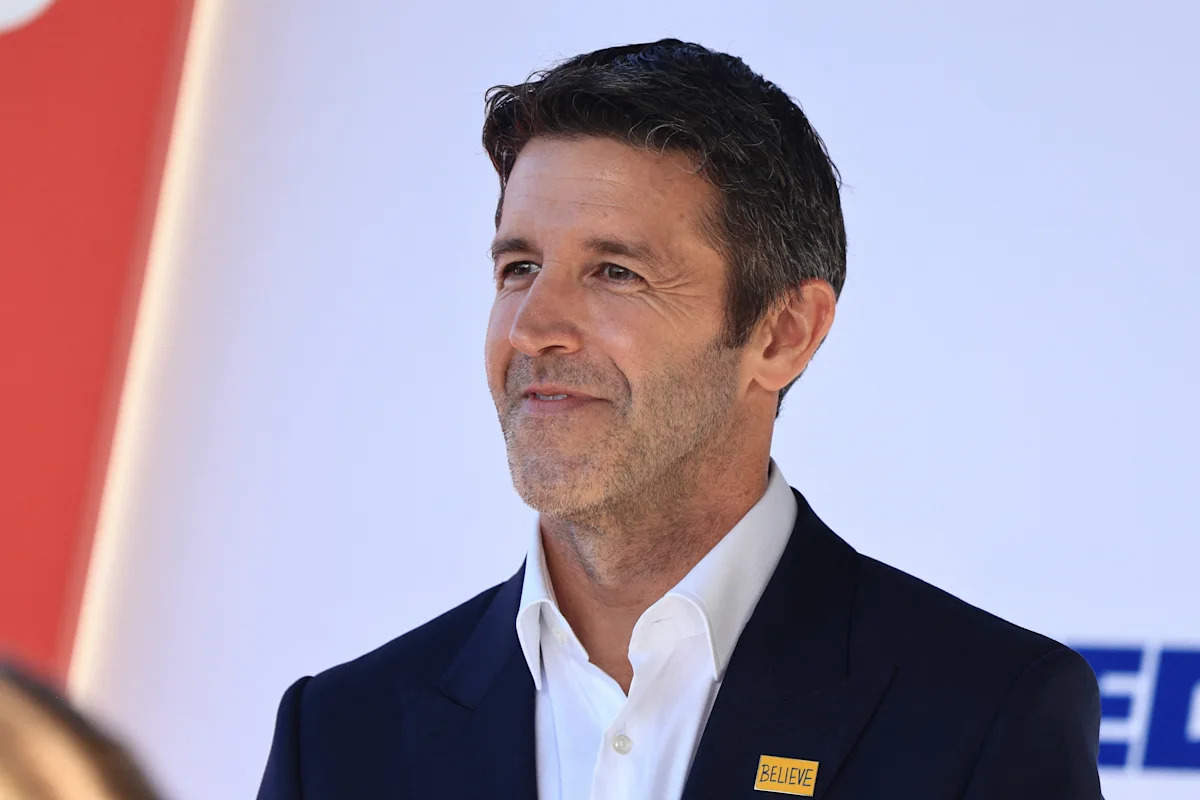
Theo lời giải thích của CEO Frank Slootman trong một cuộc phỏng vấn vào quý trước, Snowflake đã giúp cho giá dịch vụ xuống mức rẻ hơn, giảm thời gian bán hàng từ hàng giờ xuống còn vài giây, qua đó cho phép khách hàng làm việc hiệu quả hơn. “Đây không phải là hoạt động từ thiện,” ông nói, đồng thời khẳng định rằng sự thay đổi này sẽ thúc đẩy nhu cầu. “Khi bạn làm cho thứ gì đó rẻ hơn, mọi người sẽ mua nhiều hơn.”
Trong quý tài chính tính đến tháng 4, Snowflake ước tính doanh thu sản phẩm từ 383 triệu đến 388 triệu USD, tăng từ 79% đến 81% so với một năm trước, gần như không đổi so với quý trước. Công ty dự kiến biên lợi nhuận hoạt động non-GAAP trong quý là -2%. Phố Wall ước tính tổng doanh thu là 412,8 triệu USD và lợi nhuận non-GAAP là 1 cent/cổ phiếu.
Đối với cả năm, kế hoạch hiện tại của Snowflake ước tính doanh thu sản phẩm đạt từ 1,88 tỷ USD đến 1,90 tỷ USD, tăng 65% đến 67%, với biên lợi nhuận hoạt động là 1% và biên dòng tiền tự do điều chỉnh là 15%.
Vào hôm thứ Ba, nhà phân tích Blair Abernethy của Rosenblatt Securities đã có nước đi táo bạo khi nâng hạng khuyến nghị đối với cổ phiếu Snowflake trước BCTC, nâng mức khuyến nghị từ “Trung lập” lên thành “Nên Mua”, đồng thời giảm giá mục tiêu từ 325 USD xuống còn 255 USD.
Ông nói rằng xu hướng chuyển đổi kỹ thuật số, kết quả quý tháng 3 mạnh mẽ từ các công ty chơi đám mây công cộng Amazon (AMZN), Microsoft (MSFT) và Alphabet (GOOGL) và xu hướng duy trì doanh thu ròng mạnh mẽ của công ty là điềm tốt cho quý này. Ông dự kiến mức tăng trưởng doanh thu sản phẩm sẽ là 81%, tương ứng mức cao nhất trong phạm vị mục tiêu của công ty, với EPS non-GAAP là 4 cent.
Ông Abernethy cũng cho biết Snowflake có thể tăng chỉ tiêu cả năm, “dựa trên xu hướng chi tiêu lành mạnh cho mảng công nghệ thông tin và động lực hiện nay trong việc chuyển đổi khối lượng công việc sang nền tảng đám mây.”
Vào ngày thứ Tư, giới đầu tư sẽ kiểm chứng được liệu dự báo của nhà phân tích này có đúng hay không.
Đăng Khoa - Theo barrons.com